Nota
En resumen
- No tienes que pagar tu hipoteca antes de vender: se cancela en la misma firma de la venta, con el dinero de tu comprador. Lo que sobra es tuyo en ese momento.
- La compra puede firmarse el mismo día si cobras al instante (transferencia inmediata u OMF). Confírmalo antes con tu notaría; con cheque, cuenta unos días.
- Protege la cadena con dos arras en espejo: en tu venta, fecha y forma de pago por escrito; en tu compra, una condición ligada a tu venta.
- El día con menos dinero en tu cuenta no suele ser el de la firma, sino el de las arras de tu compra.
«Vendo mi piso, que todavía tiene hipoteca, para comprarme otro. ¿Tengo que esperar a que el banco la cancele para poder comprar?» Es una pregunta muy habitual cuando se vende para comprar, y la respuesta sorprende: no. Tu hipoteca se cancela en la misma firma en la que vendes. El banco cobra en ese acto con el dinero de tu comprador, y lo que sobra es tuyo antes de salir de la notaría.
Eso cambia cómo se organiza todo lo demás. Esta guía va en orden: qué pasa con tu hipoteca, cuándo puedes firmar la compra, el calendario contado hacia atrás desde el día de la firma, cuánto dinero tendrás en cada momento, cómo protegerte si una de las dos operaciones se cae y qué impuestos marcan los plazos.
¿Tengo que pagar la hipoteca antes de vender mi casa?
No. Lo normal es vender con la hipoteca viva y cancelarla en la misma firma. Funciona así:
- Pides a tu banco el certificado de deuda a la fecha exacta de la firma. Si tu hipoteca es de junio de 2019 o posterior, el banco tiene tres días hábiles para darte la información desde que se la pides (Ley 5/2019, art. 23.2). En la práctica, pídelo con unos 15 días de margen.
- En la firma, tu comprador paga primero a tu banco. Lo que debes va por OMF (orden de movimiento de fondos, una transferencia que se ordena para la propia firma) directamente a la cuenta del préstamo, no a tu cuenta corriente. El banco lo aplica al recibirlo.
- Se retiene una provisión para los gastos de cancelación: notaría, registro y gestoría. Lo que sobre te lo devuelven al terminar el trámite.
- El resto del precio es tuyo en ese momento.
- El Registro llega después. Para borrar la hipoteca del Registro hace falta una escritura en la que consienta tu banco (Ley Hipotecaria, art. 82). La firma más adelante, no hace falta que vaya a la notaría el día de la venta y no te bloquea nada: lo cubre la provisión. Si tu comprador pide hipoteca, lo habitual es que esa cancelación la tramite la gestoría de su banco.
Consejo
Antes de poner tu casa en venta, saca la escritura de tu hipoteca y busca tres cosas: si es de tipo fijo o variable, la comisión por amortización anticipada y si exige preaviso. Con eso sabes cuánto te cuesta cancelar y cuándo tienes que avisar al banco.
¿Puedo vender y comprar el mismo día?
Puede firmarse el mismo día si el cobro es inmediato. Por eso la pregunta útil no es cuántos días dejar entre una firma y otra, sino cómo cobras tu parte:
| Cómo cobras tu parte | Cuándo tienes el dinero | ¿Compra el mismo día? |
|---|---|---|
| Transferencia inmediata | En segundos, también en festivo. Desde el 5 de octubre de 2025 ya no tiene el tope de 100.000 € | Puede ser, si tu notaría lo confirma |
| OMF u otra transferencia urgente | En el día, si se ordena antes de la hora de corte del banco | Puede ser, si tu notaría lo confirma |
| Cheque bancario | Unos días hábiles después de ingresarlo | No: deja unos días entre una firma y otra |
Fuente: Banco de España, ¿Cheque o transferencia? Cómo se hace el pago de la vivienda (13 de enero de 2026).
Con cobro inmediato, la venta puede firmarse por la mañana y la compra por la tarde, mejor en la misma notaría. Confírmalo antes con tu notaría: es quien decide cómo se hace en la práctica, y hay notarías que prefieren dejar días entre las dos firmas. Pregúntalo al fijar la fecha de la venta, no la víspera.
Tres detalles que deciden si sale bien:
- Los pagos se ordenan antes de firmar o en la propia firma, para que consten en la escritura. Lo que se paga después, ya no es un pago en el acto.
- Muchos bancos ponen un límite por defecto a las transferencias inmediatas. Quien paga tiene que comprobarlo, subirlo unos días antes y verificar los IBAN.
- Si tu banco viniera a cancelar en el acto, puede pedir un cheque nominativo. Hoy es raro, porque cobra por OMF sin ir a la notaría.
Si la respuesta de tu notaría es que no, no pasa nada: separa las dos firmas unos días y negocia con tu comprador una fecha de entrega que te deje mudarte con calma.
¿En qué orden se hace todo?
Cuenta hacia atrás desde el día de la doble firma, que aquí llamamos día E. Los plazos son orientativos; los que fija la ley llevan su artículo.
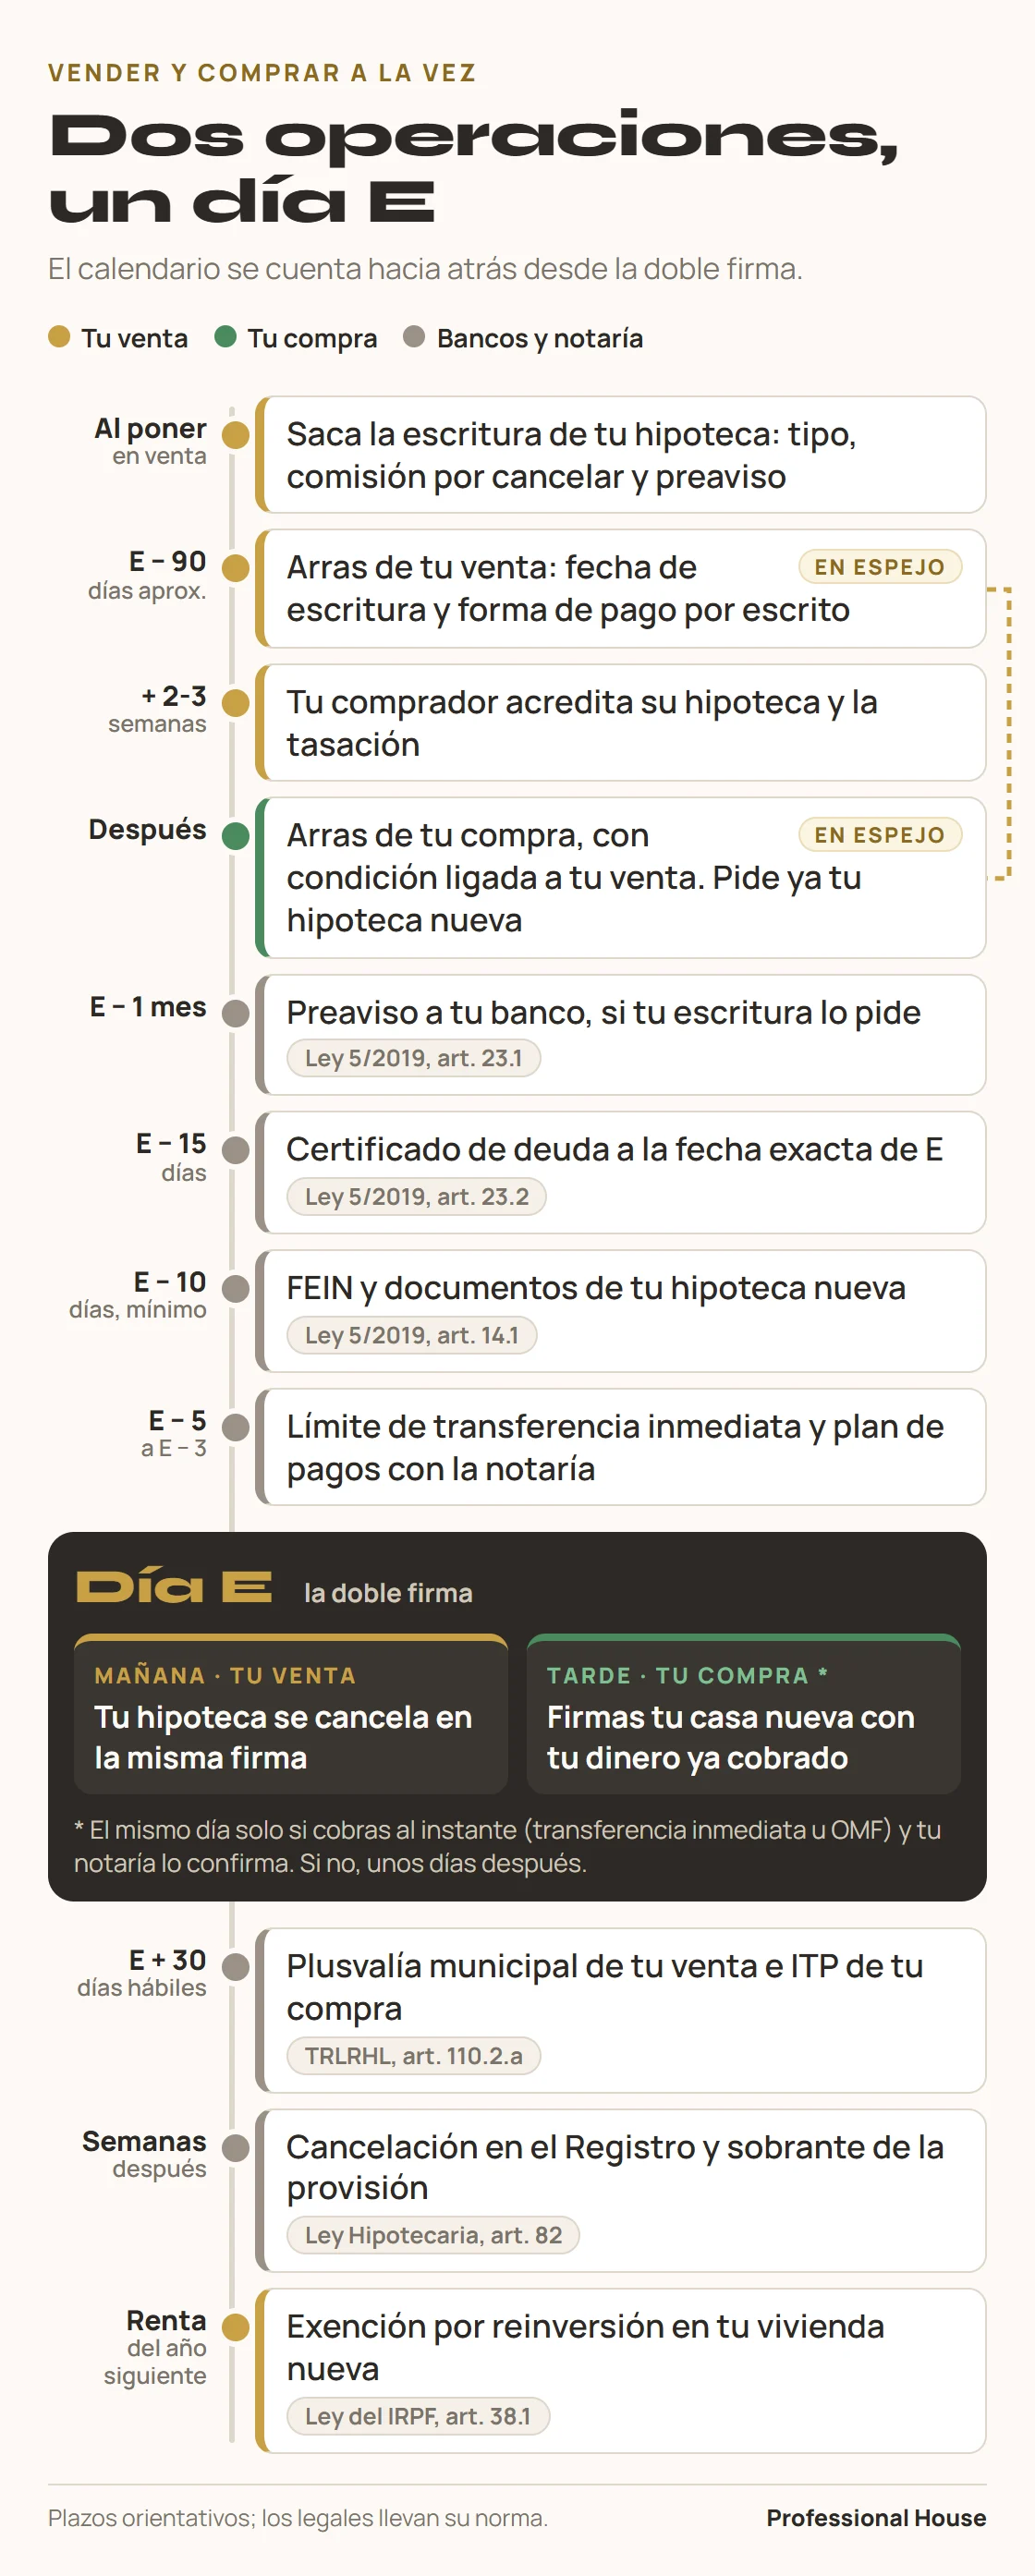
- Al poner tu casa en venta: saca la escritura de tu hipoteca y haz la hoja de dinero de la sección siguiente.
- Unos tres meses antes de E, arras de tu venta: fecha de escritura cierta, forma de pago por escrito y un plazo corto para que tu comprador acredite su hipoteca.
- Después, arras de tu compra, con una condición ligada a tu venta (te lo contamos más abajo).
- Si necesitas hipoteca nueva, pídela en cuanto firmes las arras de la compra. La tasación y la aprobación llevan semanas.
- Un mes antes, si tu escritura pide preaviso: comunica a tu banco por escrito que vas a cancelar. El preaviso pactado no puede pasar de un mes (Ley 5/2019, art. 23.1).
- Unos 15 días antes: pide el certificado de deuda a la fecha exacta de E.
- Al menos 10 días naturales antes, si tienes hipoteca nueva: el banco te entrega la FEIN y el resto de la documentación (Ley 5/2019, art. 14.1).
- Unos 5 días antes: quien paga sube su límite de transferencia inmediata.
- Dos o tres días antes: plan de pagos por escrito con la notaría: importe, cuenta y hora de cada pago.
- Día E: firma de la venta. La compra, esa misma tarde si cobras al instante y tu notaría lo confirma; si no, unos días después.
- En los 30 días hábiles siguientes: plusvalía municipal de tu venta e ITP de tu compra.
- Semanas o meses después: cancelación en el Registro y devolución del sobrante de la provisión.
- En la Renta del año siguiente: declara la exención por reinversión.
¿Cuánto dinero tendré en cada momento?
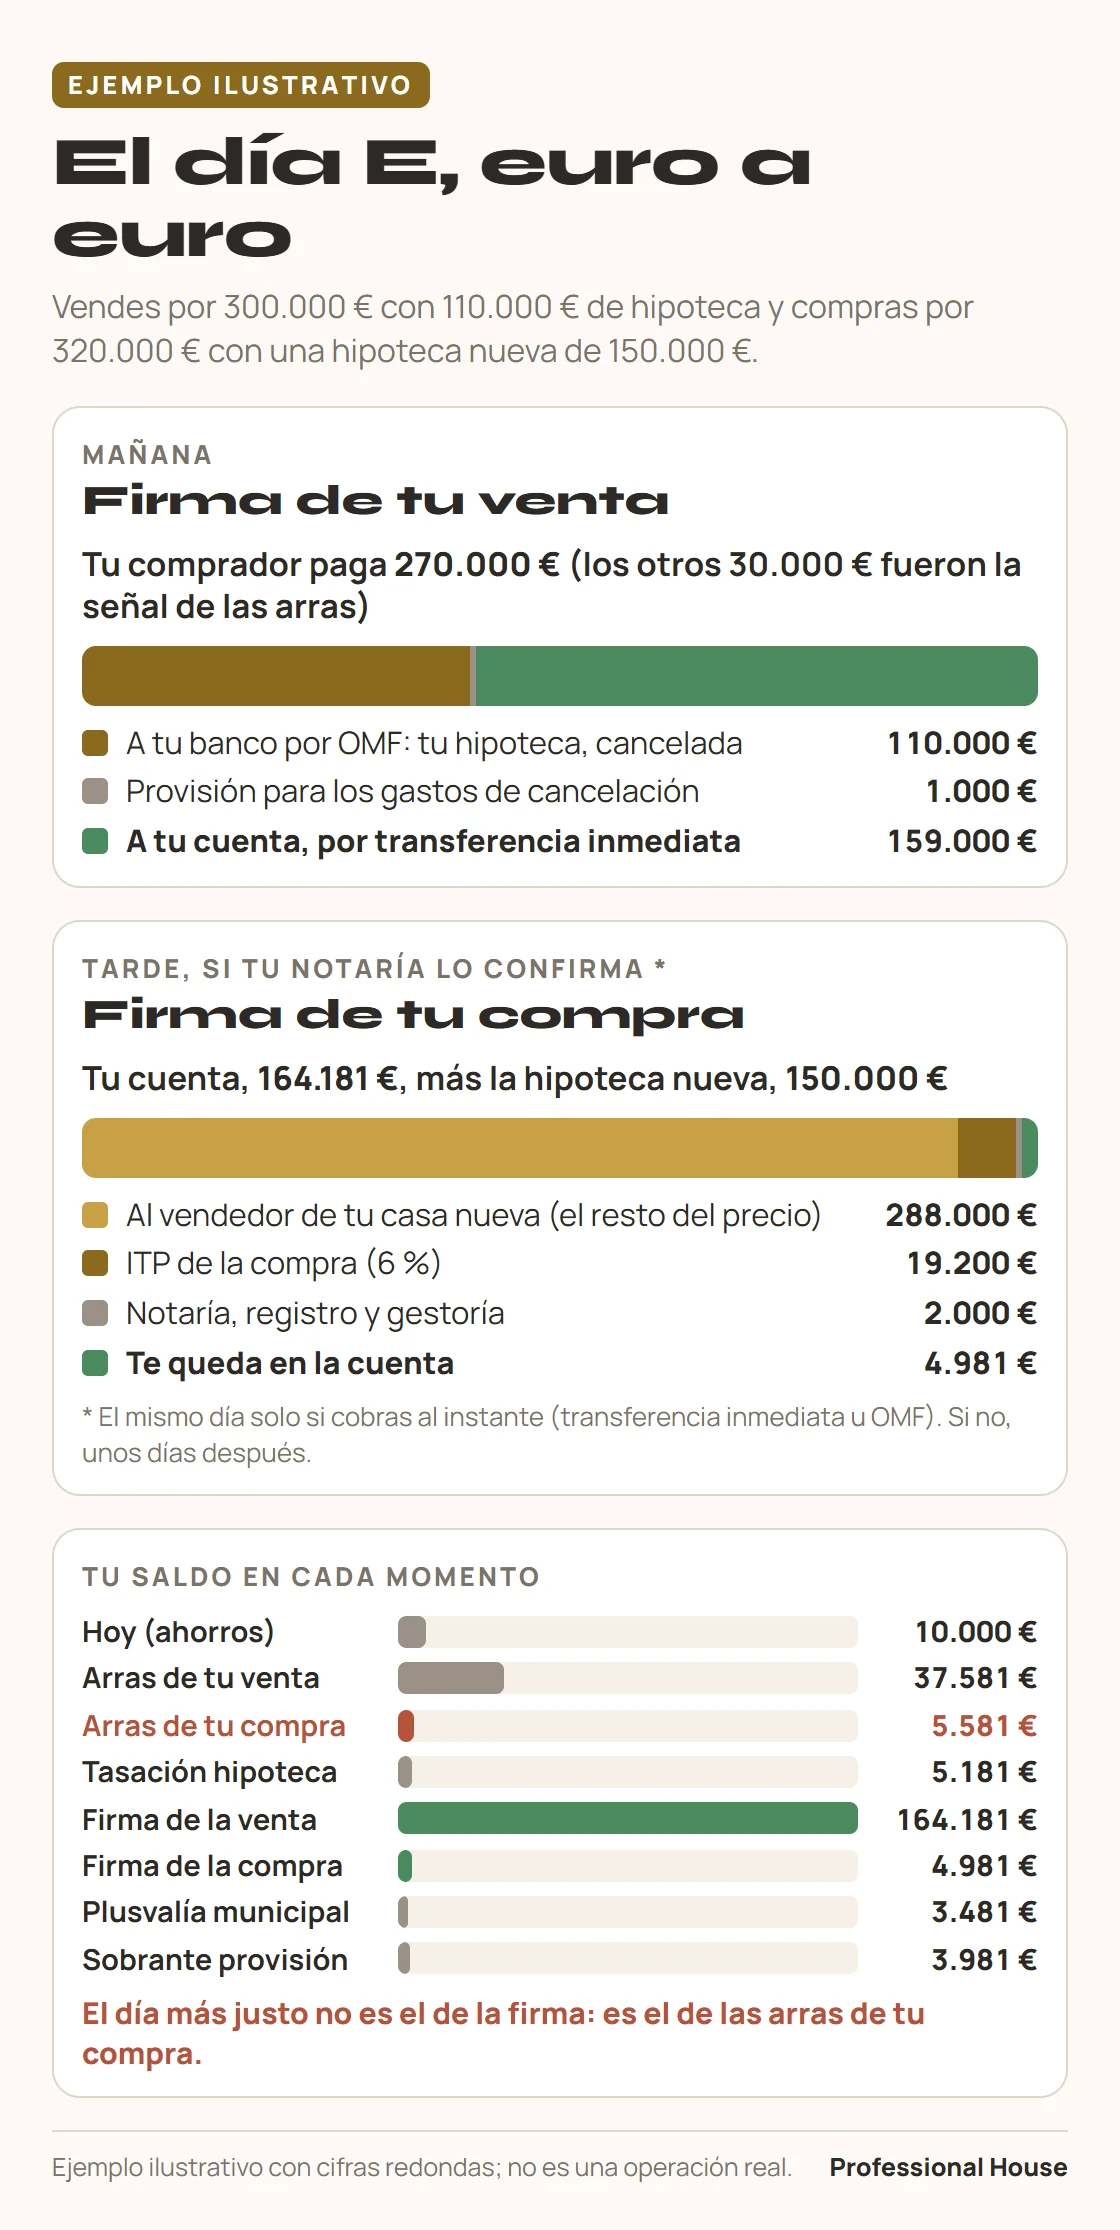
Haz una hoja de dinero antes de firmar nada. Este es un ejemplo ilustrativo con cifras redondas, no una operación real:
- Vendes por 300.000 € y te quedan 110.000 € de hipoteca. Es de tipo variable, firmada después de junio de 2019 y con más de cinco años, así que no hay comisión por cancelar (Ley 5/2019, art. 23.5).
- Tienes 10.000 € ahorrados.
- Compras por 320.000 € con una hipoteca nueva de 150.000 €.
- La señal es del 10 % en las dos arras.
| Momento | Movimiento | Saldo en tu cuenta |
|---|---|---|
| Hoy | Ahorros | 10.000 € |
| Arras de tu venta | +30.000 € de señal; −2.418,79 € de honorarios de la agencia (los nuestros: 1.999 € + IVA, a la firma de las arras) | 37.581 € |
| Arras de tu compra | −32.000 € de señal | 5.581 €, el momento más justo |
| Tasación de la hipoteca nueva | −400 € | 5.181 € |
| Día E, firma de la venta | El comprador paga los 270.000 € que faltan: 110.000 € a tu banco, 1.000 € de provisión y 159.000 € a ti | 164.181 € |
| Día E, firma de la compra | +150.000 € de hipoteca nueva; −288.000 € al vendedor, −19.200 € de ITP (6 %) y −2.000 € de notaría, registro y gestoría | 4.981 € |
| 30 días hábiles después | −1.500 € de plusvalía municipal | 3.481 € |
| Semanas después | +500 € de sobrante de la provisión | 3.981 € |
Tres lecturas:
- El cuello de botella es la señal, no la hipoteca. En el ejemplo, el día más justo es el de las arras de la compra: 5.581 €. Regla práctica: que la señal de tu compra no supere la señal de tu venta, menos los honorarios, más lo que tengas ahorrado.
- La provisión no es un gasto: es dinero que se queda inmovilizado unas semanas y vuelve en parte.
- El precio de salida sale de lo que se vende en tu zona, no de lo que necesitas para comprar. Si inflas el precio para que te cuadren las cuentas, la venta se alarga y la cadena se rompe por el otro lado.
El primer número de la hoja es cuánto vale tu casa de verdad: compruébalo con la tasación online gratis. Los gastos de la compra los tienes en cuánto cuesta comprar una vivienda, y lo que pagarás de impuestos al vender, en la calculadora de plusvalía e IRPF.
¿Cómo me protejo si mi venta se cae?
La cadena tiene dos eslabones y cualquiera puede romperse: que tu comprador no consiga su hipoteca o que tú no vendas a tiempo. La protección son dos arras pensadas como un espejo.
En las arras de tu venta
- Fecha de escritura cierta, en una notaría que sepa que hay una compra detrás.
- Forma de pago por escrito: tu deuda por OMF a la cuenta del préstamo, y tu parte por transferencia inmediata u OMF en la propia firma.
- Un plazo corto, de dos o tres semanas, para que tu comprador acredite que ha pedido la hipoteca y que se ha tasado la vivienda. Es el primer punto donde la cadena se puede romper; mejor saberlo pronto.
- Entrega de llaves en la firma, salvo que pactes otra cosa con el banco de tu comprador (lo vemos en la sección siguiente).
En las arras de tu compra: una condición ligada a tu venta
Una condición suspensiva dice que la compra solo sigue adelante si vendes la tuya. Para que funcione, tiene que llevar cinco elementos:
- La vivienda que vendes, identificada (dirección o referencia catastral).
- La fecha límite para venderla.
- El hito que cumple la condición: arras firmadas con un comprador o escritura de venta otorgada.
- El precio mínimo al que te comprometes a vender.
- Qué pasa si no se cumple: te devuelven la señal íntegra.
¿Es válida una condición que depende en parte de ti? Sí, porque también depende de terceros: de que aparezca un comprador y de que su banco le dé la hipoteca. El Código Civil solo anula la condición que depende de la exclusiva voluntad de quien se obliga (art. 1115), y la Dirección General de Seguridad Jurídica y Fe Pública ha considerado válida una condición mixta que dependía de encontrar comprador en un plazo (resolución de 13 de julio de 2022). Ahora bien, si frustras tu venta a propósito, la condición se tiene por cumplida (Código Civil, art. 1119). Así que anuncia a precio de mercado y no rechaces ofertas iguales o superiores a tu mínimo.
Fíjate también en el tipo de arras. Si quieres una salida con coste conocido, el contrato tiene que decir expresamente que son penitenciales: quien compra puede desistir perdiendo la señal y quien vende, devolviéndola duplicada (Código Civil, art. 1454). Si no lo dice claro, no cuentes con esa salida.
¿Y si el vendedor de tu casa nueva no acepta la condición? Pide más plazo entre las arras y la escritura, ofrece una señal mayor o enséñale las arras de tu venta ya firmadas.
Si las arras te las prepara una inmobiliaria, pásalas por nuestro revisor de contratos gratuito: detecta las cláusulas abusivas más habituales en los contratos con agencias. Los cinco elementos de la condición, compruébalos tú con la lista de arriba.
¿Puedo quedarme unos días en mi casa después de venderla?
Se puede, pero quien suele poner pegas no es tu banco, sino el de tu comprador. Su hipoteca se apoya en una vivienda que se entrega libre: según la orden que regula las tasaciones hipotecarias, si la vivienda está cedida a alguien y no se aporta el título de ocupación, la tasación lleva un condicionante, y solo sirve para la hipoteca si la vivienda se transmite «libre de inquilinos y ocupantes» antes de firmarla (Orden ECO/805/2003, arts. 10.1.b y 14.1). Es una cautela de cada banco, no una prohibición general, y ninguno publica su criterio.
Por orden de preferencia:
- Múdate antes de la firma, a un guardamuebles o a casa de familia.
- Negocia una fecha de escritura que te deje mudarte. Es lo primero que se habla en las arras y no cuesta nada.
- Si necesitas unos días, pídelo por escrito al banco de tu comprador mientras prepara su hipoteca, y con forma limpia:
- un préstamo de uso gratuito (comodato) con fecha y hora de entrega ciertas (Código Civil, arts. 1740 y 1749);
- una retención de parte del precio que se libera al entregar las llaves, si tu notaría admite el depósito;
- una penalización por cada día de retraso;
- los suministros a tu cargo.
- Si el banco dice que no, se aplaza la escritura.
Y dos cosas que no se hacen nunca:
- Un contrato de alquiler. Aunque sea por unos días, la Ley de Arrendamientos Urbanos da al inquilino de vivienda prórroga obligatoria hasta cinco años, o siete si el arrendador es una sociedad (art. 9.1).
- Un pacto a escondidas del banco de tu comprador. Además de arriesgado, es mentirle a quien financia la operación.
¿Y si encuentro casa antes de vender la mía?
Entonces la cadena va al revés y hay que financiar el hueco:
- Hipoteca puente. Algunos bancos tienen hipotecas para cambiar de casa: financian la nueva y te dan un periodo de carencia mientras vendes la anterior. Se conceden caso a caso, mirando que la deuda total quepa en el valor de las dos viviendas. Pide las condiciones por escrito y calcula qué pasa si tardas en vender más de lo previsto.
- Llevarte tu hipoteca a la casa nueva (lo que algunos llaman «portabilidad»). En España no es un derecho: es un cambio de garantía que el banco concede o no.
- Que tu comprador se quede con tu hipoteca (subrogación). Solo te libera de la deuda si el banco lo consiente (Ley Hipotecaria, art. 118).
- Arras de compra con plazo largo y la condición de la sección anterior. Suele ser la opción más barata.
¿Qué impuestos pago y cuáles me puedo ahorrar?
Tres impuestos marcan el calendario:
- IRPF de tu venta: la exención por reinversión. La ganancia por vender tu vivienda habitual queda exenta si reinviertes en otra vivienda habitual en los dos años anteriores o posteriores (Ley del IRPF, art. 38.1, y Reglamento, art. 41). Con hipoteca viva, lo que tienes que reinvertir es lo que obtienes por la venta menos el capital pendiente de tu hipoteca. Cuenta lo que pagas con una hipoteca nueva; cancelar la vieja no cuenta. Si reinviertes menos, la exención es proporcional. Y si tienes más de 65 años y vendes tu vivienda habitual, la ganancia está exenta sin reinvertir (Ley del IRPF, art. 33.4.b).
- Plusvalía municipal de tu venta. Aquí no hay exención por reinversión. Pero no se paga si no hay ganancia (Ley de Haciendas Locales, art. 104.5), y si la ganancia real es menor que la que sale con el cálculo del ayuntamiento, pagas por la real (art. 107.5). Plazo: 30 días hábiles desde la venta (art. 110.2.a).
- ITP de tu compra en la Comunidad de Madrid. El tipo general es el 6 %, con una bonificación del 10 % de la cuota si tu vivienda habitual vale 250.000 € o menos. Las familias numerosas pueden pagar el 4 % si venden su vivienda anterior en los dos años anteriores o posteriores a la compra: es un segundo reloj. Las dos ventajas no se suman. Plazo: 30 días hábiles.
Para tu caso, la calculadora de plusvalía e IRPF te da en un minuto la plusvalía municipal y el IRPF de la venta, con la reinversión.
¿Vendes para comprar?
Antes de hablar con nadie, haz dos números: cuánto vale tu casa (tasación online gratis) y cuánto pagarás de impuestos al venderla (calculadora de plusvalía).
Si después quieres que la vendamos nosotros: vendemos tu casa por 1.999 € + IVA (2.418,79 € IVA incluido) y encajamos los plazos de la venta con tu compra, con la fecha de escritura, la forma de pago y la entrega de llaves pensadas para tu otra firma. Sin exclusividad. Quien compra no paga comisión: los honorarios los paga solo el propietario, a la firma de las arras. La compra de tu casa nueva la negocias tú con su vendedor; esta guía te dice qué pedir. Así trabajamos.
Preguntas frecuentes
¿Tengo que pagar la hipoteca antes de vender mi casa?
No. Lo normal es vender con la hipoteca viva y cancelarla en la misma firma: tu comprador paga primero lo que debes, por OMF directamente a la cuenta del préstamo, se retiene una provisión para los gastos de cancelación y el resto del precio es tuyo en ese momento. Pide a tu banco el certificado de deuda a la fecha exacta de la firma con unos 15 días de margen.
¿Se puede vender y comprar casa el mismo día?
Puede firmarse el mismo día si cobras tu parte al instante, por transferencia inmediata u OMF dentro de la propia firma: venta por la mañana y compra por la tarde, mejor en la misma notaría. Confírmalo antes con tu notaría, porque hay notarías que prefieren dejar días entre las dos firmas. Si cobras con cheque bancario, el dinero tarda unos días hábiles en estar disponible y tendrás que separar las firmas.
¿Tiene que ir mi banco a la notaría el día de la venta?
No, y lo normal es que no vaya. Cobra en la firma por OMF a la cuenta del préstamo y más adelante firma la escritura de cancelación, que es lo que borra la hipoteca del Registro (Ley Hipotecaria, art. 82). Ese trámite lo suele hacer la gestoría del banco de tu comprador y lo cubre la provisión que se retiene en la venta.
¿Cuánto me cobra el banco por cancelar la hipoteca?
Depende del tipo y de cuándo la firmaste. En hipotecas firmadas desde el 16 de junio de 2019: en tipo variable, como máximo el 0,15 % durante los 5 primeros años o el 0,25 % durante los 3 primeros (se pacta una de las dos) y nada después; en tipo fijo, hasta el 2 % en los 10 primeros años y el 1,5 % después. Siempre con el tope de la pérdida financiera real del banco (Ley 5/2019, arts. 23.5 y 23.7). Si tu hipoteca es anterior, mira la cláusula de tu escritura.
¿Puedo pagar la señal de mi casa nueva con la que me dan por la mía?
Sí, y es lo habitual. Pero ese suele ser el momento con menos dinero en tu cuenta de toda la operación, más que el día de la firma. Haz la cuenta antes: que la señal de tu compra no supere la señal de tu venta, menos los honorarios de la venta, más lo que tengas ahorrado.
¿Puedo quedarme unos días en mi casa después de venderla?
Solo si lo acepta por escrito el banco de tu comprador, que es quien suele poner pegas. La forma limpia es un préstamo de uso gratuito (comodato) con fecha y hora de entrega ciertas, una retención de parte del precio que se libera al entregar las llaves y una penalización por cada día de retraso. Nunca con un contrato de alquiler: la Ley de Arrendamientos Urbanos puede dar al inquilino una prórroga obligatoria de hasta cinco años (art. 9.1).
¿Pierdo la exención por reinversión si compro con hipoteca?
No. Para la exención cuenta lo que pagas con una hipoteca nueva. Lo que tienes que reinvertir es lo que obtienes por la venta menos el capital pendiente de tu hipoteca antigua, en otra vivienda habitual y en los dos años anteriores o posteriores a la venta. Lo que no cuenta como reinversión es cancelar la hipoteca vieja.
¿Qué pasa con el seguro de vida de mi hipoteca al cancelarla?
Si lo contrataste con el préstamo y el beneficiario es el banco, se extingue al cancelar y tienes derecho a que te devuelvan la parte de la prima que no se ha consumido, salvo que pidas mantenerlo con otro beneficiario (Ley 5/2019, art. 23.3).
Fuentes
Consultadas el 6 de octubre de 2026. Los plazos prácticos (provisión, días entre firmas, tiempos de los bancos) son orientativos; los legales llevan su norma.
- Ley 5/2019, reguladora de los contratos de crédito inmobiliario, arts. 14.1 y 23: BOE-A-2019-3814.
- Ley Hipotecaria, arts. 82 y 118: BOE-A-1946-2453.
- Código Civil, arts. 1115, 1119, 1454, 1740 y 1749: BOE-A-1889-4763.
- Resolución de la Dirección General de Seguridad Jurídica y Fe Pública de 13 de julio de 2022: BOE-A-2022-13041.
- Orden ECO/805/2003, de valoración de inmuebles, arts. 10.1.b y 14.1: BOE-A-2003-7253.
- Ley de Arrendamientos Urbanos, art. 9.1: BOE-A-1994-26003.
- Ley 35/2006 del IRPF, arts. 33.4.b y 38.1: BOE-A-2006-20764; Reglamento del IRPF, art. 41: BOE-A-2007-6820.
- Agencia Tributaria, Manual práctico de Renta 2025: exención por reinversión en vivienda habitual.
- Texto refundido de la Ley Reguladora de las Haciendas Locales, arts. 104.5, 107.5 y 110.2.a: BOE-A-2004-4214.
- Comunidad de Madrid, Impuesto sobre Transmisiones Patrimoniales Onerosas (página actualizada el 23 de abril de 2026).
- Banco de España, Portal del Cliente Bancario: transferencia OMF para la cancelación de un préstamo hipotecario y ¿Cheque o transferencia? Cómo se hace el pago de la vivienda.